QRIS Acquirer: Siapa Mereka dan Cara Memilih agar Dana Cepat Masuk
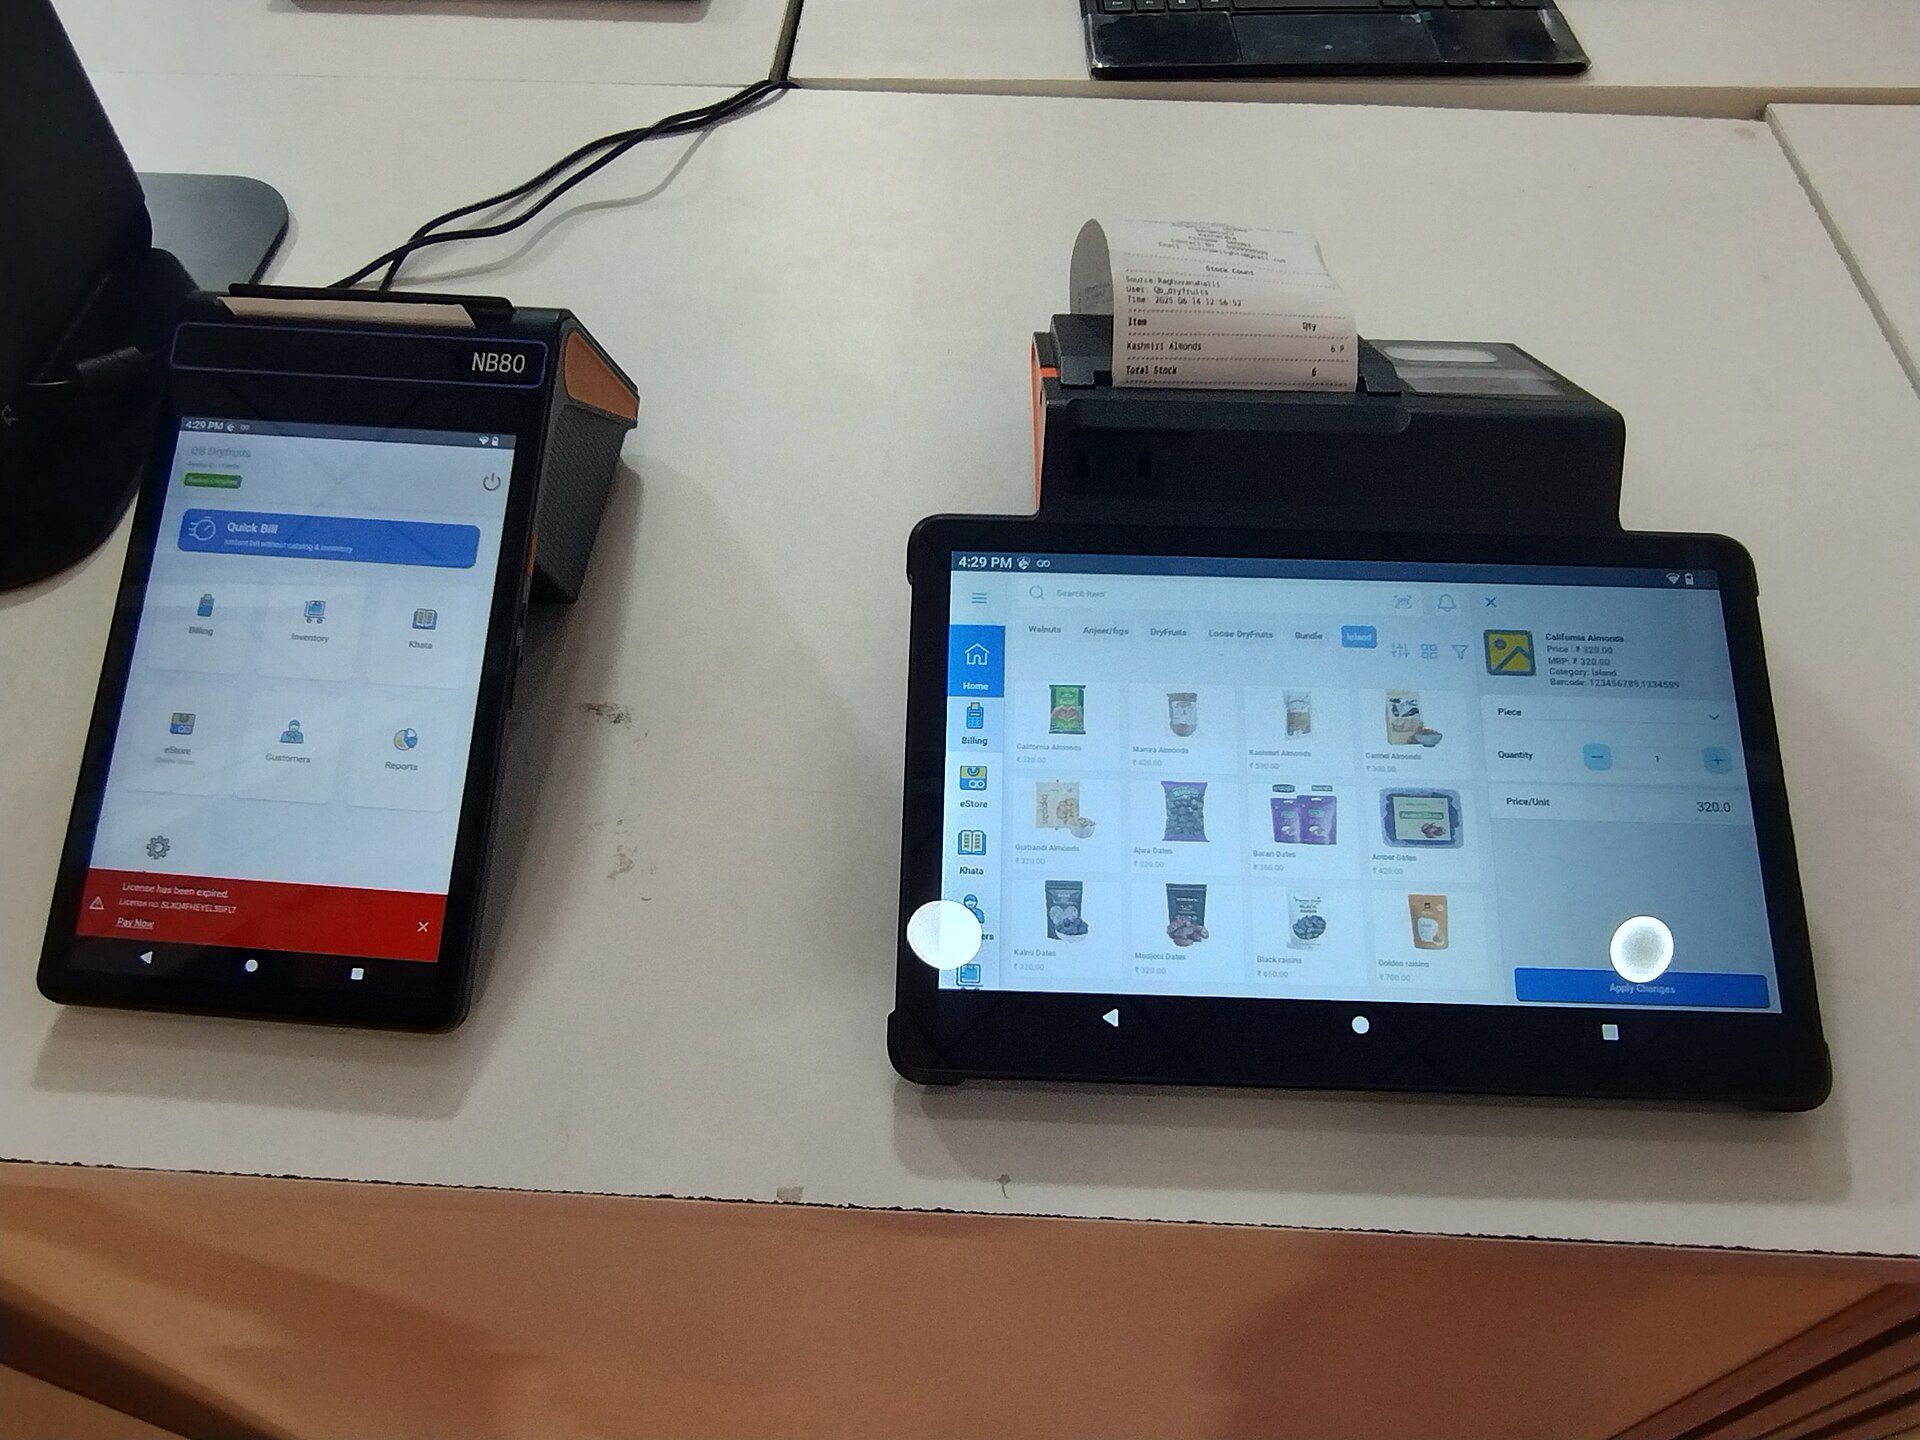
Di meja kasir, QRIS hanya tampak sebagai satu stiker kode. Padahal setiap pemindaian menggerakkan rantai pihak: penerbit aplikasi di sisi pembeli, pemroses transaksi di sisi merchant, lembaga switching yang meneruskan pesan, sampai pengelola basis data merchant nasional. Bagi pemilik usaha, pihak yang paling menentukan pengalaman sehari-hari adalah acquirer: yang memverifikasi usaha Anda, menerbitkan kode QRIS, memproses pembayaran, dan menyelesaikan dana ke rekening. Hingga Juni 2026, QRIS menjangkau 44,86 juta merchant dan 96,68 persen di antaranya UMKM. Berikut cara kerja acquirer serta hal yang perlu dicek sebelum memilihnya.
Empat Peran yang Sering Tertukar
Bank Indonesia membagi pihak dalam pemrosesan transaksi QRIS ke beberapa kelompok: PJP front end yang berperan sebagai penerbit (issuer), acquirer, atau keduanya; lembaga switching; lembaga standar; dan pengelola National Merchant Repository. PJP maupun lembaga switching wajib lebih dulu memperoleh persetujuan BI.
Issuer melayani sisi pengguna. Ia menerbitkan sumber dana dan aplikasi yang dipakai pembeli saat memindai kode, entah mobile banking, dompet digital, atau keduanya, sekaligus memeriksa saldo dan mengotorisasi transaksi.
Acquirer melayani sisi merchant. Ia mengakuisisi usaha Anda, menyediakan QRIS di kasir atau aplikasi, memproses pembayaran, dan menyelesaikan dana setelah dipotong biaya jasa. Contoh dari bank: BCA, Mandiri, BRI, BNI, BSI, Permata. Dari non-bank: DOKU, Finpay, Netzme, Ottocash. Satu institusi bisa berperan ganda; bank besar umumnya menjadi issuer lewat mobile banking sekaligus acquirer bagi merchant.
Lembaga switching berdiri di tengah sebagai penghubung pesan transaksi antar-PJP, agar aplikasi apa pun bisa membayar di merchant mana pun. Pemain lamanya antara lain Rintis Sejahtera, pengelola jaringan PRIMA; BI menempatkan switching dan prinsipal dalam kelompok penyelenggara back end.
PJSP adalah payung seluruh peran di atas. Regulasi membagi PJSP menjadi Penyedia Jasa Pembayaran (PJP) dan Penyelenggara Infrastruktur Sistem Pembayaran (PIP). PJP adalah bank atau lembaga non-bank dengan aktivitas mencakup penatausahaan sumber dana, penyediaan informasi sumber dana, payment initiation dan/atau layanan acquiring, serta remitansi. BI telah mereklasifikasi sembilan jenis penyelenggara lama menjadi tiga kategori izin. Per 31 Maret 2022, penerbit dipetakan ke kelompok izin I (168 institusi), sedangkan acquirer, penyelenggara payment gateway, dan penyedia EDC ke kelompok izin II (23 institusi).
| Peran | Sisi yang dilayani | Contoh |
|---|---|---|
| Issuer | Pengguna, saat membayar | Mobile banking, dompet digital |
| Acquirer | Merchant, saat menerima dana | BCA, Mandiri, DOKU, Finpay |
| Lembaga switching | Menghubungkan pesan antar-PJP | Rintis Sejahtera |
| PJP (izin I, II, III) | Payung legalitas semua peran | Bank dan lembaga non-bank |
Dari Verifikasi Merchant sampai Dana Cair
Menjadi merchant QRIS dimulai dari memilih PJP berizin, lalu mendaftar di kantor cabang atau kanal online penyedia. Data usaha dan dokumen yang diminta diverifikasi, umumnya mencakup identitas pemilik, keterangan usaha, dan rekening penampung dana, sekaligus uji kepatuhan mengenal nasabah dan antipencucian uang.
Setelah lolos, PJP menerbitkan Merchant ID dan kode QRIS, cetak maupun digital. Merchant ID inilah yang menautkan setiap pembayaran ke usaha Anda di National Merchant Repository. Aplikasi atau portal merchant dipakai memantau transaksi, dan PJP mendampingi cara menerima serta mengelola pembayaran.
Saat pelanggan membayar, ada dua mode. Pada merchant presented mode (MPM), kode QRIS Anda yang dipindai: versi statis untuk usaha kecil, versi dinamis lewat layar perangkat untuk volume tinggi. Pada consumer presented mode (CPM), kode aplikasi pelanggan yang dipindai merchant, cocok untuk transaksi cepat seperti transportasi dan parkir. Sumber dana bisa berupa simpanan, kartu debet, kartu kredit, fasilitas kredit, atau uang elektronik berbasis server, dengan batas Rp10 juta per transaksi; penerbit boleh menetapkan batas harian atau bulanan.
Di belakang layar, acquirer memproses otorisasi bersama switching dan issuer, mengirim notifikasi keberhasilan, memotong MDR, lalu menyelesaikan dana sesuai jadwal yang disepakati. Acquirer juga menjaga laporan transaksi, rekonsiliasi, penanganan keluhan, dan pemantauan potensi kecurangan.
Dari Mana Acquirer Mendapat Pendapatan
Sumber utamanya MDR (Merchant Discount Rate), biaya jasa yang ditanggung merchant dan tidak boleh dibebankan kepada konsumen. BI tidak mengambil bagian; seluruh MDR mengalir ke industri: issuer, acquirer, lembaga switching, ASPI, dan PTEN. Pada skema yang dipublikasikan saat QRIS bersiap diluncurkan pada 2019, dari tarif 0,7 persen, acquirer memperoleh porsi terbesar sekitar 39 persen, diikuti issuer 37 persen, switching 18 persen, lembaga layanan 4 persen, dan standardisasi 2 persen.
Sejak 1 Oktober 2026, tarifnya makin berlapis. Merchant mikro bebas MDR sampai Rp500.000 dan dikenakan 0,3 persen di atasnya; usaha kecil, menengah, dan besar bebas sampai Rp100.000 dan dikenakan 0,7 persen di atasnya; pendidikan 0,6 persen; SPBU 0,4 persen; sedangkan BLU, PSO, bantuan sosial, setoran pajak, paspor, dan donasi sosial tetap 0 persen. Contoh: transaksi Rp200.000 di merchant usaha kecil dipotong Rp1.400, sementara transaksi Rp600.000 di warung mikro dipotong Rp1.800.
Bagi acquirer, porsi MDR adalah pendapatan inti, tetapi bukan satu-satunya. Layanan di luar QRIS punya skema tarif sendiri, dan rekam jejak transaksi merchant membuka peluang pembiayaan. Kerja sama dituangkan dalam perjanjian yang mengatur tarif sesuai kategori usaha, jadwal pencairan, kewajiban kepatuhan, dan tingkat layanan.
Acquirer Bank vs Non-Bank: Mana yang Cocok?
Secara legalitas keduanya setara: bank dan lembaga non-bank sama-sama wajib memegang izin PJP dari BI. Perbedaannya ada pada ekosistem yang menempel di masing-masing.
Bank menang pada integrasi. Rekening penampung bisa berada di bank yang sama, dan layanan cash management, payroll, serta kredit modal kerja tersedia dalam satu pintu. Jajaran bank yang aktif di sisi merchant panjang: BCA, Mandiri, BRI, BNI, BSI, BTN, CIMB Niaga, Permata. Keterbatasannya, ritme inovasi produk merchant bisa tertinggal dan kualitas dasbor bervariasi antarbank.
Non-bank seperti DOKU, Finpay, Netzme, dan Ottocash umumnya lebih gesit di pengalaman merchant: pemantauan transaksi terpusat, notifikasi real-time, QR dinamis, integrasi kasir atau situs, bahkan penerimaan lintas negara bagi merchant kawasan wisata. Kelemahannya, dana tetap mengalir ke rekening bank penampung dan kedalaman layanan keuangan lanjutan bergantung pada kemitraan.
Karena tarif MDR disetarakan BI, pembeda praktis justru kecepatan dan mekanisme pencairan, keandalan sistem, kelengkapan laporan, serta respons dukungan saat terjadi kendala.
Yang Wajib Dicek Sebelum Memilih Acquirer
- Legalitas: pastikan penyedia ada di daftar PJSP berizin BI dan aktivitas acquiring atau payment initiation tercakup dalam kelompok izinnya.
- Struktur biaya: pahami MDR sesuai kategori usaha, termasuk biaya kanal pembayaran lain dan layanan tambahan di luar QRIS.
- Pencairan: baca jadwal dan mekanisme settlement di perjanjian, termasuk ketentuan saat ada transaksi yang disengketakan.
- Fitur: ketersediaan QR statis dan dinamis, refund, integrasi POS atau situs, dan laporan rekonsiliasi yang mudah diaudit.
- Keamanan: rekam jejak stabilitas sistem, enkripsi, proteksi fraud, serta pemantauan transaksi mencurigakan.
- Dukungan: kemudahan menjangkau tim layanan dan mutu edukasi merchant, sebab pendampingan memang bagian dari tanggung jawab penyedia.
Tren yang Mengubah Persaingan pada 2026
Perluasan MDR 0 persen sejak 1 Oktober 2026 adalah perubahan terbesar tahun ini. Semakin banyak transaksi kecil yang bebas biaya, semakin tipis fee yang diterima bank dan penyedia. Ekonom Indef, M Rizal Taufikurahman, menghitung kehilangan 20 persen pendapatan MDR menuntut kenaikan sekitar 25 persen nilai transaksi berbayar yang tersisa; kehilangan 30 persen menuntut sekitar 43 persen. Sejumlah bank pun mulai memandang QRIS sebagai pintu ekosistem, bukan sekadar sumber fee. BTN mencatat transaksi QRIS tumbuh sekitar 157 persen secara tahunan hingga September 2026 dan mengejar target 480.000 merchant; BSI melewati 604.000 merchant dengan nilai transaksi Rp5,7 triliun. Celios menilai kompensasi bisa datang dari fee asuransi dan investasi, cash management, payroll, sampai factoring dan kredit modal kerja.
Permintaannya tetap deras. Semester I 2026 mencatat 12,55 miliar transaksi QRIS senilai Rp1,12 kuadriliun, tumbuh 93,92 persen secara tahunan, dan volume Agustus 2026 masih tumbuh 67,22 persen. Setelah menutup 2025 dengan 15,51 miliar transaksi dan Rp1.420,66 triliun, BI memasang target 17 miliar transaksi pada 2026 dengan sekitar 45 juta merchant.
Lini berikutnya konektivitas. QRIS Antarnegara kini terhubung dengan Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok, membuka peluang merchant di kawasan wisata. Fitur pun berkembang: QRIS Tap yang diluncurkan Maret 2025 diperluas dengan tap in dan tap out, QRIS Tuntas menambah layanan tarik, transfer, dan setor tunai, dan Kartu Kredit Indonesia dari delapan PJP menjadi sumber dana baru lewat QRIS.
Reklasifikasi izin PJSP dan tekanan MDR perlahan mendorong pasar ke arah pemain berskala besar, yang sanggup menanggung biaya pemrosesan sekaligus menjual layanan bernilai tambah.
Memilih acquirer bukan soal stiker, melainkan memilih mitra operasional: cocokkan jadwal pencairan dengan arus kas, fitur dengan kanal penjualan, dan pastikan izinnya terdaftar. Kabar baiknya, standar QRIS membuat Anda tidak terkunci: merchant dengan beberapa akun di PJP berbeda tetap bisa memakai satu QRIS untuk semuanya.
Sumber
- Bank Indonesia - Quick Response Code Indonesian Standard (QRIS)
- Bank Indonesia - MDR QRIS Bagi Merchant: Kategorisasi dan Simulasi
- Bank Indonesia - Siaran Pers No. 28/159/DKom: Kartu Kredit Indonesia dan Kebijakan MDR 0%
- Bank Indonesia - Perizinan Penyelenggara Jasa Sistem Pembayaran
- Bank Indonesia - Reklasifikasi dan Status Perizinan PJSP per 31 Maret 2022 (PDF)
- Bank Indonesia - QRIS Antarnegara
- Kontan - Kebijakan MDR QRIS 0% Diperluas, Bank Hadapi Tekanan Fee dari Bisnis Acquiring
- Kontan - Mulai jalan 1 Januari 2020, begini ketentuan BI terkait QR code
- Kontan - BI Mencatat Nilai Transaksi QRIS Capai Rp164,48 Triliun pada Januari 2026
- DOKU - Cara Memilih PJSP QRIS yang Sesuai dengan Kebutuhan Bisnis
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.